Проект закончен, но часов ушло больше, чем ожидали. Внешний сервис, наоборот, обошёлся дешевле. Уложились ли в бюджет? И что стоит изменить в следующей оценке? Для ответа нужен план-факт проекта: сравнение исходной оценки с выполненной работой и относящимися к ней затратами.
Ниже — заполненная таблица плановых и фактических часов, расчёт отклонений и разбор причин. Продолжим учебный проект из статьи об оценке стоимости по трудозатратам. Если её не читали, все необходимые числа есть здесь. Пример и текстовую заготовку можно скачать в конце разбора.
Что сравнивать в плане и факте проекта
Разделите три показателя:
- Часы работы: сколько человеко-часов планировали и сколько записали по факту. Это не календарная длительность проекта: два сотрудника за один час могут потратить два человеко-часа.
- Оценка затрат на работу: часы по каждой роли, умноженные на соответствующую внутреннюю себестоимость часа.
- Отдельные расходы проекта: сервисы, материалы или подрядчики, которые не включены в часовую себестоимость.
Сначала проверьте, что сравниваете одинаковый объём работ, период и состав затрат. Если в плане была только разработка, а в факте ещё и согласования, итоговое отклонение без пояснения будет вводить в заблуждение.
Сохраните исходную смету. Если в ходе проекта приняли новую версию, показывайте её отдельно: «исходный план», «согласованный пересмотр», «факт». Замена старых чисел фактическими скрывает, что изменилось. Сопоставление исходной оценки с обновлёнными данными и объяснение отклонений входят и в рекомендации GAO по оценке затрат; здесь используем простой рабочий пример для небольшой команды.
Условия учебного примера
Проект — настройка одного рабочего процесса, подготовка материалов и передача результата команде. Разбираем условно завершённый проект на 24 декабря 2026 года. Все часы, ставки, суммы и события вымышленные; это пример проверки логики расчёта, а не рыночные расценки.
В исходной смете было 58 часов. Внутренняя себестоимость часа различается по ролям и по условиям примера уже включает распределённые накладные расходы. Для сопоставления фактические часы оцениваем по тем же ставкам. Поэтому денежный «факт» трудовой части ниже — управленческая оценка отработанных часов, а не сумма переводов сотрудникам.
Плановые и фактические отдельные расходы приведены в одной сопоставимой базе. НДС и другие налоги отдельно не рассчитываем, цену клиенту и прибыль по этой таблице не определяем. В своей модели используйте единый состав затрат и собственные правила учёта.
Таблица план-факт по часам
| Роль и работа | План, ч | Факт, ч | Отклонение, ч |
|---|---|---|---|
| Координация и согласования | 6 | 8 | +2 |
| Анализ процесса | 8 | 9 | +1 |
| Подготовка схем и материалов | 12 | 14 | +2 |
| Настройка и разработка | 24 | 28 | +4 |
| Проверка и приёмочные испытания | 8 | 10 | +2 |
| Итого | 58 | 69 | +11 |
Везде используем один знак: отклонение = факт − план. Плюс означает превышение планового количества, минус — значение ниже плана. Сам по себе знак ещё не объясняет, хорошо это или плохо: меньше часов может означать как более быструю работу, так и невыполненную часть задания.
Относительное отклонение считаем от исходного плана:
(69 − 58) / 58 × 100% ≈ 18,97%.
То есть часов потрачено на 11 больше, или примерно на 18,97% выше исходной оценки. Если в строке план равен нулю, не делите на него: укажите абсолютное отклонение и поясните, почему работа появилась позже.
Как перевести часы в оценку затрат
Для каждой строки умножьте часы на ставку своей роли, затем сложите суммы. Нельзя брать общую сумму часов и умножать на одну случайно выбранную ставку.
| Роль | Внутренняя себестоимость часа, ₽ | План затрат, ₽ | Оценка по фактическим часам, ₽ |
|---|---|---|---|
| Координация | 1 600 | 9 600 | 12 800 |
| Анализ | 1 800 | 14 400 | 16 200 |
| Схемы и материалы | 1 500 | 18 000 | 21 000 |
| Настройка и разработка | 2 000 | 48 000 | 56 000 |
| Проверка | 1 400 | 11 200 | 14 000 |
| Итого | — | 101 200 | 120 000 |
Трудовая часть выросла на 18 800 ₽. Наибольший вклад в этом примере дала настройка и разработка: четыре дополнительных часа по 2 000 ₽, то есть 8 000 ₽. Это повод проверить причину, а не автоматически сделать вывод о виновнике.
Если внутренняя стоимость часа изменилась, покажите влияние ставки отдельно от изменения часов. Иначе в одной цифре смешаются объём работы и изменение её денежной оценки. Узнать, что включать в ставку, поможет разбор стоимости часа сотрудника; для своей исходной оценки можно использовать калькулятор стоимости часа.
Добавьте отдельные расходы без повторного учёта
В смете был предусмотрен разовый внешний сервис на 6 000 ₽. В учебном факте тот же согласованный объём сервиса подтверждён на 4 500 ₽. Этот расход не включён в ставки из таблицы и учитывается отдельно один раз.
| Показатель | План, ₽ | Факт / оценка по факту, ₽ | Отклонение, ₽ |
|---|---|---|---|
| Трудовая часть | 101 200 | 120 000 | +18 800 |
| Внешний сервис | 6 000 | 4 500 | −1 500 |
| Всего без резерва | 107 200 | 124 500 | +17 300 |
Экономия 1 500 ₽ на сервисе уменьшила общее превышение, но не перекрыла дополнительные трудозатраты. Относительное отклонение от базового плана затрат:
17 300 / 107 200 × 100% ≈ 16,14%.
Не добавляйте повторно аренду, общие сервисы или управление, если они уже включены во внутреннюю стоимость часа. И не подменяйте расход фактом оплаты: документ может относиться к проекту, хотя деньги перечислены в другой день. Здесь сравнивается принятый состав затрат на завершённую работу.
Что делать с резервом
В исходной учебной смете отдельно предусмотрен резерв 15% от 107 200 ₽, то есть 16 080 ₽. Это условие примера, а не рекомендуемый процент для любого проекта.
Плановый бюджет с резервом: 107 200 + 16 080 = 123 280 ₽.
Оценка затрат по завершённому проекту — 124 500 ₽. Получаются два разных сравнения:
- Превышение исходной базы без резерва: 17 300 ₽.
- Превышение бюджета с резервом: 124 500 − 123 280 = 1 220 ₽.
Резерв в этом примере покрывает большую часть отклонения, но бюджет всё равно превышен на 1 220 ₽. Причины дополнительных часов от этого не исчезают.
Не прибавляйте к факту ещё 16 080 ₽ только потому, что такая строка была в плане. Резерв — предусмотренная возможность покрыть неопределённость; сами возникшие затраты уже вошли в фактические строки. Повторное добавление резерва завысит итог.
Скачать пример план-факта проекта
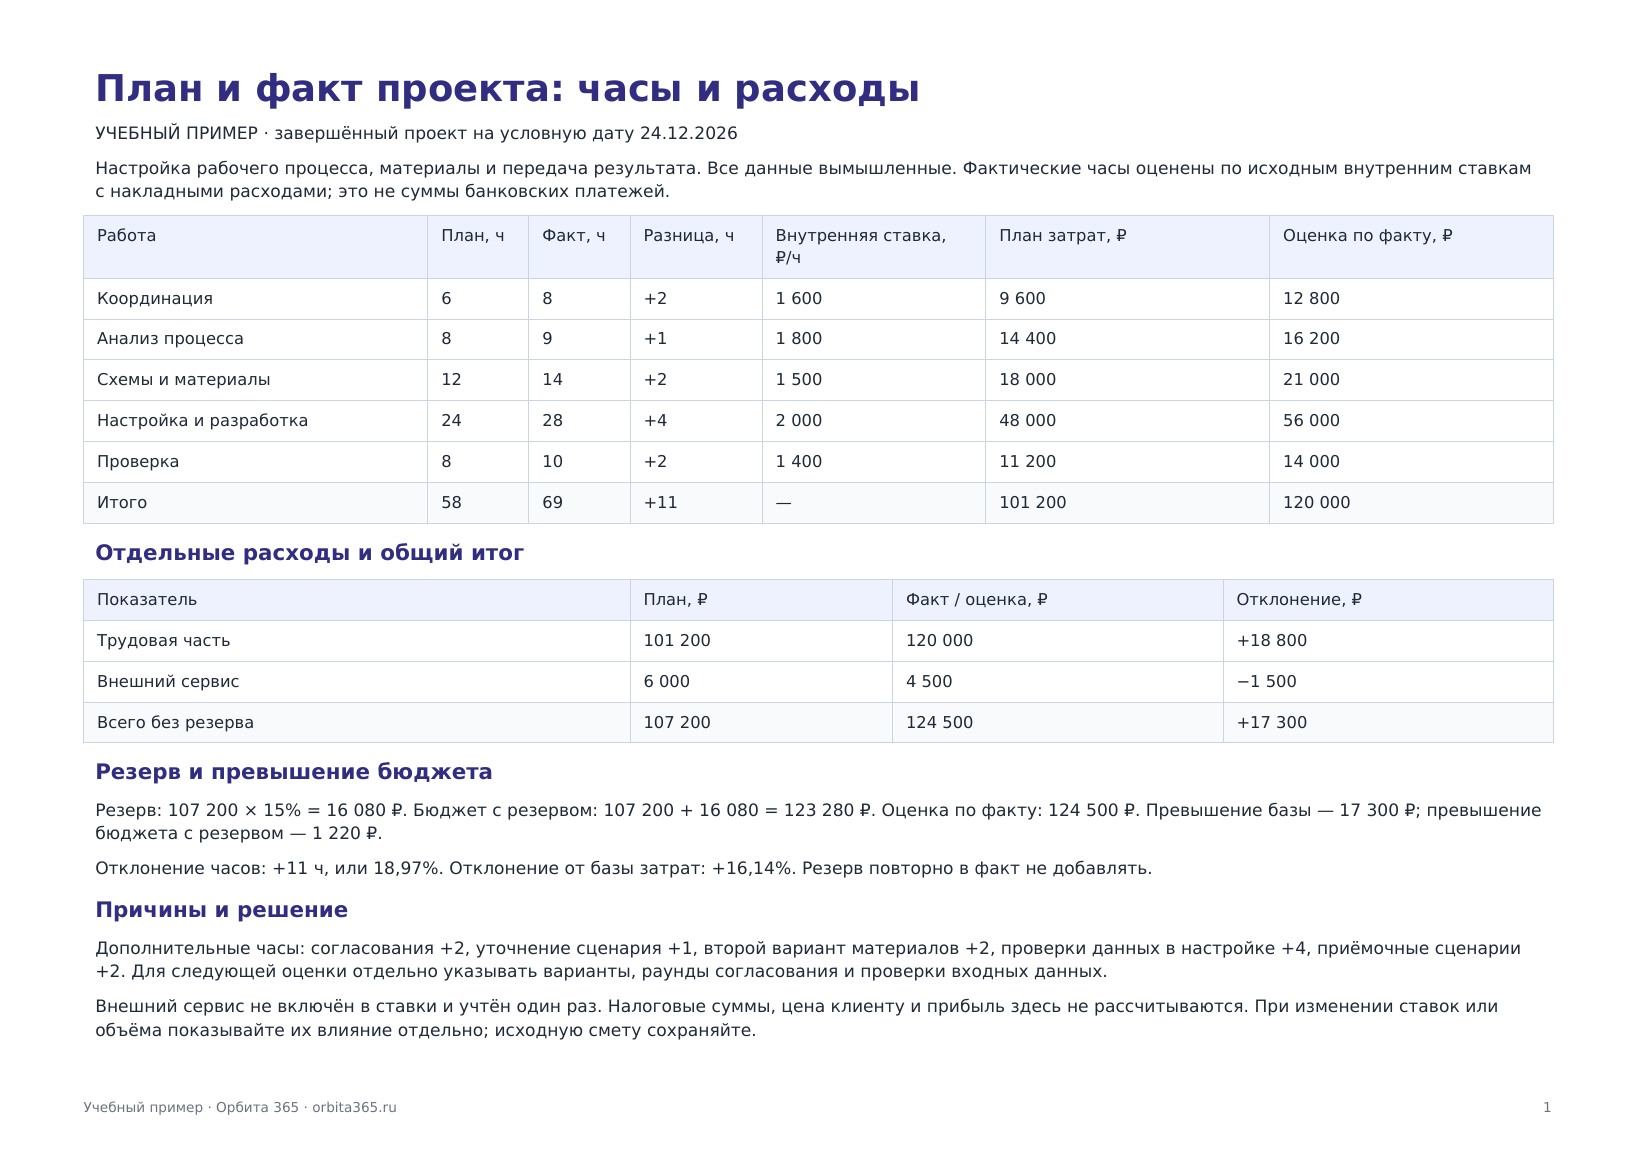
- PDF: заполненные таблицы часов, затрат и резерва.
- TXT: числа, формулы и шаблон разбора для своего проекта.
В текстовом файле есть заготовка строк для переноса в свою таблицу. Он не содержит формул электронной таблицы, которые автоматически пересчитают результат: после изменения данных расчёты нужно выполнить и проверить заново.
Как разобрать причины отклонений
Запишите объяснение по конкретным работам и проверьте его по задачам, учёту времени, согласованиям и документам расходов. Фраза «проект оказался сложнее» не показывает, что изменить в следующей смете.
В учебном проекте причины распределились так:
| Работа | Дополнительные часы | Подтверждённая в примере причина | Решение для следующей оценки |
|---|---|---|---|
| Координация | 2 | Добавился раунд согласования второго варианта материалов | Указывать число включённых раундов и оценивать дополнительный отдельно |
| Анализ | 1 | Поздно уточнили один сценарий с ошибочными входными данными | Проверять такие сценарии до согласования оценки |
| Схемы и материалы | 2 | После старта согласовали второй вариант вместо одного | Сохранять запрос на изменение и отдельно оценивать новый объём |
| Настройка и разработка | 4 | В исходном объёме недооценили проверки входных данных | Выделять эти проверки отдельной строкой оценки |
| Проверка | 2 | Приёмочные сценарии пришлось дополнить в ходе работы | Готовить список проверок до начала настройки |
Все 11 дополнительных часов распределены, но причины разные. Часть связана с изменением объёма, часть — с недооценкой исходной работы. Нельзя целиком назвать их «ошибкой исполнителя» или считать, что клиент автоматически должен оплатить разницу. Стоимость и условия изменения заказа согласуют отдельно.
Низкий факт тоже требует проверки. Если расходы сократились потому, что часть работ не сделана или сведения ещё не собраны, это не подтверждённая экономия. Отмечайте неполные данные прямо, а не заменяйте их нулями.
Что записать по итогам проекта
Полезный итог включает не только числа, но и решение с ответственным. Например:
По учебному проекту планировали 58 часов, потратили 69. Оценка затрат по факту — 124 500 ₽ против исходной базы 107 200 ₽. Превышение бюджета с резервом — 1 220 ₽. Исходную смету сохранили.
Основные причины: дополнительный вариант материалов, ещё один раунд согласования и недооценённые проверки данных. Руководитель проекта до 28 декабря 2026 года обновит шаблон оценки: отдельно укажет варианты, раунды согласования и проверки входных данных. Второй сотрудник проверит наличие этих строк перед следующей сметой. Числа учебные, реальных поручений эта запись не создаёт.
Добавляйте ссылки на подтверждения и владельцев решений. Для своего проекта замените не только суммы и даты, но и причины: переносить учебное объяснение на реальную работу без проверки нельзя.
Как вести план-факт в Орбите
Сохраните исходную смету и рабочую таблицу рядом с задачами проекта. В описании или комментарии укажите дату сверки, источники часов и расходов, выбранные внутренние ставки и открытые вопросы. Названия «План», «Факт» и «Причина» в этой статье — столбцы вашей таблицы или части текста, а не обещание отдельных полей интерфейса.
Решения после разбора оформляйте как понятные поручения с ответственным и сроком. Например, обновить шаблон оценки или проверить новый объём до согласования цены. Актуальную версию расчёта обозначайте явно, сохраняя исходный план и объяснение изменений.
Для сравнения не предполагаются автоматическая загрузка банковских операций, расчёт себестоимости или готовый финансовый отчёт по любому проекту. Часы, правила оценки и расходы в этом примере собираются и сверяются отдельно. Работу с задачами и вложениями можно посмотреть в демо Орбиты; для входа потребуется регистрация и подтверждение электронной почты.
Если проект ещё не завершён
Не сравнивайте только уже потраченное с полным бюджетом и не делайте вывод «пока укладываемся». Оцените оставшуюся работу по тем же правилам:
Прогноз затрат к завершению = затраты по выполненной части + оценка оставшейся работы.
Пометьте, что является подтверждённым фактом, а что прогнозом, на какую дату он составлен и какие допущения остаются. Не прибавляйте полную исходную смету поверх факта: часть этой работы уже выполнена и будет посчитана дважды. Наши таблицы выше относятся к условно завершённому проекту, поэтому оценку оставшейся работы в них не добавляем.
Частые вопросы
План-факт показывает прибыль проекта?
Не сам по себе. В нашем примере есть часы и принятая оценка затрат, но нет полного расчёта выручки, налогов и прочих показателей для определения прибыли. Цена для клиента, поступившие деньги и внутренняя оценка затрат — разные данные.
Если уложились в бюджет с резервом, нужно ли разбирать превышение часов?
Да, чтобы понять, что покрывал резерв и повторится ли причина. Иначе в следующей оценке можно снова пропустить ту же работу или не заметить расширение задания.
Можно ли сравнивать только общие суммы?
Общий итог нужен, но он скрывает взаимную компенсацию строк. В примере трудозатраты выросли на 18 800 ₽, а сервис подешевел на 1 500 ₽. Раздельные строки показывают, откуда взялись 17 300 ₽ общего отклонения.
Как поступить, если фактические часы записали не все?
Отметьте неполноту и договоритесь, кто уточнит записи. Не называйте такой итог окончательным. Если восстановить данные нельзя, явно укажите ограничение и используйте его при выводах, а не подставляйте ноль.