Умножить часы на ставку — только начало оценки проекта. Нужно понять, что входит в эту ставку, какие расходы считаются отдельно и чем будущая цена отличается от затрат. Иначе можно дважды включить накладные расходы или принять наценку за маржу.
Покажем расчёт стоимости проекта по трудозатратам на одной учебной смете. Все часы, ставки и проценты условные: это модель для проверки логики, а не рыночные расценки или обещание прибыли. Базовую стоимость часа можно оценить в калькуляторе Орбиты.
Сначала разделите три показателя
Трудозатраты — сколько часов работы потребуется по ролям и этапам. Себестоимость — во сколько выполнение обойдётся исполнителю. Цена — сколько платит заказчик за согласованный объём и условия.
Внутренняя себестоимость часа и ставка для клиента — разные величины. Если в расчёт уже взята клиентская ставка с коммерческой надбавкой, нельзя без объяснения ещё раз назвать весь результат себестоимостью и добавить ту же надбавку сверху.
Заранее зафиксируйте, какие расходы включены в час. Подробно это разобрано в статье «Сколько на самом деле стоит час сотрудника». Здесь не пересчитываем налоговые тарифы и зарплаты: используем уже оценённые внутренние ставки.
Шаг 1. Разложите результат на работы
Опишите, что заказчик получит и как примет результат. Для каждой части определите исполнителя, объём и зависимости. Включите согласования, управление, тестирование и передачу материалов, если они действительно требуются.
Не оценивайте неизвестность одной точной цифрой. Если нет доступа к системе или ещё не согласован состав интеграций, укажите допущение и этап уточнения. Изменение объёма должно вести к пересмотру оценки по понятным правилам.
Шаг 2. Посчитайте трудовую часть сметы
Учебный проект — настройка одного рабочего процесса, подготовка материалов и передача результата команде. Используем внутреннюю себестоимость часа, в которую по условиям примера уже включены распределённые накладные расходы.
| Роль и работа | Часы | Себестоимость часа, ₽ | Сумма, ₽ |
|---|---|---|---|
| Координация и согласования | 6 | 1 600 | 9 600 |
| Анализ процесса | 8 | 1 800 | 14 400 |
| Подготовка схем и материалов | 12 | 1 500 | 18 000 |
| Настройка и разработка | 24 | 2 000 | 48 000 |
| Проверка и приёмочные испытания | 8 | 1 400 | 11 200 |
| Итого | 58 | — | 101 200 |
Управленческие часы не нужно скрывать в строке «прочее». Отдельная строка помогает объяснить, что входит в работу и почему изменение числа согласований влияет на оценку.
Шаг 3. Добавьте прямые расходы без повторного учёта
В примере отдельно предусмотрено 6 000 ₽ на согласованный внешний сервис для проекта. Это расход, который ещё не включён во внутренние часовые ставки.
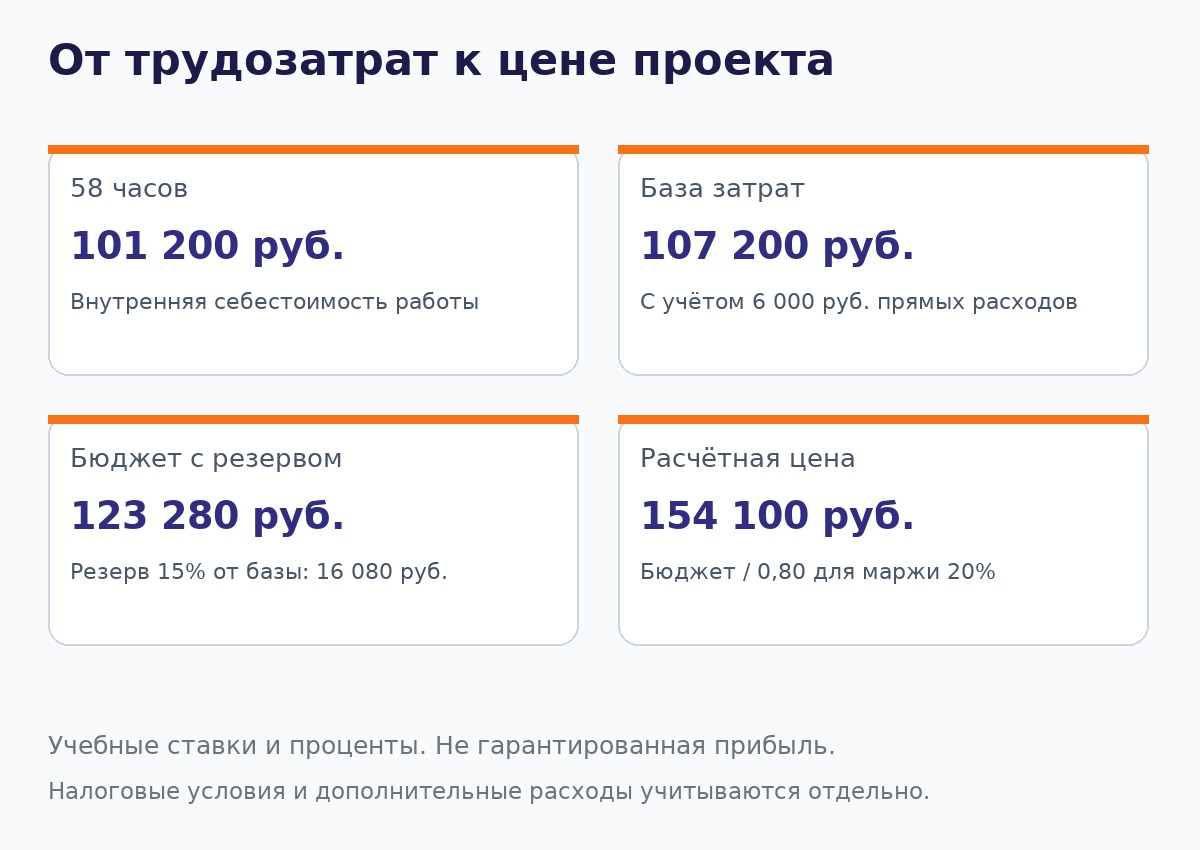
База затрат: 101 200 + 6 000 = 107 200 ₽.
Если лицензии, аренда или общие управленческие расходы уже распределены внутри себестоимости часа, не добавляйте их второй раз. И наоборот, специфический платёж внешнему исполнителю или сервису не должен исчезнуть из сметы только потому, что часы посчитаны.
Шаг 4. Отдельно покажите резерв
Для учебной модели примем резерв 15% от базы затрат. Это выбранное допущение, а не универсальная рекомендация для любого проекта.
Резерв: 107 200 × 15% = 16 080 ₽.
Расчётный затратный бюджет с резервом: 107 200 + 16 080 = 123 280 ₽.
Опишите, на какую неопределённость предусмотрен резерв. Он не превращает неизвестный объём в обещание «сделать всё» и не заменяет условия изменения задания. В фактических затратах резерв может использоваться полностью, частично или не использоваться.
Шаг 5. Перейдите от затрат к цене
В учебном расчёте хотим получить плановую маржу 20% относительно затратного бюджета с резервом. Для этого бюджет делят на единицу минус долю маржи:
Цена = 123 280 / (1 − 0,20) = 154 100 ₽.
Разница между ценой и этим бюджетом — 30 820 ₽, то есть 20% от цены. Это плановый показатель модели до отдельно учитываемых налогов с выручки и иных расходов, а не гарантированная чистая прибыль.
Если просто добавить 20% сверху, получится 147 936 ₽. Разница с бюджетом составит 24 656 ₽, а её доля в цене — около 16,67%, не 20%. Так проявляется разница между наценкой и маржой.
| Показатель | Учебное значение |
|---|---|
| Трудовая часть | 101 200 ₽ |
| Прямые расходы | 6 000 ₽ |
| База затрат | 107 200 ₽ |
| Резерв 15% | 16 080 ₽ |
| Бюджет с резервом | 123 280 ₽ |
| Цена для плановой маржи 20% | 154 100 ₽ |
Скачать расчёт сметы — PDF · Текст с формулами для адаптации.
Не забудьте налоговые условия цены
В этой модели цена считается до НДС, если он применим, и до отдельно учитываемых налогов с выручки. Чтобы определить итоговую сумму клиенту и оценить результат для своего бизнеса, используйте собственные налоговые условия и правила учёта.
Не добавляйте к статье универсальный процент «налогов для всех». Аналогично не считайте, что выбранный в генераторе вариант «Без НДС» автоматически подходит любому ИП или компании на УСН.
Как перенести оценку в коммерческое предложение
Покажите заказчику результат, границы объёма, этапы и цену. Внутреннюю структуру затрат раскрывайте в той мере, которая нужна для согласованного формата работы. Состав команды и резерв могут оставаться внутренними параметрами оценки.
Зафиксируйте исходные данные заказчика, критерии приёмки, число включённых согласований и порядок работы с изменениями. Для оформления можно использовать генератор коммерческих предложений: перенесите в него согласованный объём, сроки, стоимость и следующий шаг.
Как проверять оценку по ходу проекта
Сравнивайте плановые часы с фактическими по тем же работам и ролям. Отдельно разбирайте причины отклонений: изменённое задание, повторная работа, недооценённый этап или задержка исходных данных.
Если объём изменился, обновляйте оценку и договорённости, а не только срок последней задачи. Сохраните исходную версию сметы и объяснение изменений. Это поможет точнее оценивать следующий похожий проект.
В Орбите можно организовать работу через задачи с ответственными, сроками и критериями готовности. Перед использованием дополнительных возможностей проверьте их наличие в тарифе и подключённых модулях.
Оцените внутреннюю стоимость часа, затем соберите свою смету и проверьте допущения по каждой строке.