Универсальный передаточный документ (УПД) удобнее заполнять, когда перед глазами есть договор и подтверждение того, что действительно оказано. Тогда описание услуги, период и сумма берутся из конкретных документов, а не подбираются по памяти.
Разберём учебный пример: две консультации по 90 минут, стоимость без налога 12 000 ₽, НДС 22% — 2 640 ₽, итог 14 640 ₽. Для этого варианта стороны договорились об оплате после оказания услуг; предоплаты в примере нет. Ниже — карта заполнения и проверки. Она помогает разобраться в данных, но не является официальным бланком или XML-файлом для ЭДО.
Сначала определите назначение документа
В рекомендованной ФНС форме УПД статус «1» обозначает сочетание счёта-фактуры и первичного передаточного документа, статус «2» — использование в качестве первичного документа. Такая логика описана в разъяснении ФНС к письму № ММВ-20-3/96@. Это историческое основание формы, а не подтверждение, что старый бланк содержит все необходимые изменения на текущую дату.
Статус выбирают по назначению документа и условиям операции. «У нас УСН» само по себе не означает, что нужно всегда ставить «2» или писать «Без НДС».
В учебном примере исполнитель применяет к услуге НДС 22%, а стороны используют УПД одновременно как счёт-фактуру и документ об оказанных услугах — статус «1». Заказчик не получает право на вычет только от наличия цифры «1»: для вычета должны выполняться применимые требования налогового законодательства.
Какие сведения подготовить
Соберите актуальные данные исполнителя и заказчика, договор с приложениями, описание фактически оказанных услуг, их количество, цену и налоговые условия. Назовите людей, которые вправе подписывать документ и подтверждать передачу и принятие услуг.
Для первичного документа статья 9 закона № 402-ФЗ предусматривает обязательные сведения: название и дату документа, составивший его субъект, содержание события, измерение с единицами, должности ответственных лиц и их идентифицируемые подписи. Для функции счёта-фактуры дополнительно применяются требования к счёту-фактуре.
Не подписывайте документ, если описание не соответствует факту: например, обе консультации записаны оказанными, хотя вторая ещё не прошла. Номер договора не заменяет описание самой услуги.
Заполненный учебный пример
Все названия и даты условные. «Учебный исполнитель» и «Учебный заказчик» не являются реквизитами реальных организаций. В рабочем документе замените их на проверенные сведения и заполните применимые реквизиты сторон.
| Сведения | Значение в примере | Откуда взять в работе |
|---|---|---|
| Номер и дата УПД | № 8 от 18.11.2026 | Принятый порядок нумерации и фактическая дата составления |
| Назначение | Статус «1» | Согласованное использование как счёта-фактуры и первички |
| Продавец / исполнитель | «Учебный исполнитель» | Актуальные реквизиты исполнителя |
| Покупатель / заказчик | «Учебный заказчик» | Актуальные реквизиты заказчика |
| Основание | Договор № 12 от 12.11.2026 | Договор, по которому оказаны услуги |
| Наименование | Консультации по настройке учёта обращений, по 90 минут; проведены 16 и 18.11.2026 | Договор и подтверждение проведённых встреч |
| Количество | 2 консультации | Фактически оказанный объём |
| Цена единицы без НДС | 6 000 ₽ | Согласованная цена одной консультации |
| Стоимость без НДС | 12 000 ₽ | 2 × 6 000 ₽ |
| Ставка и сумма НДС | 22%; 2 640 ₽ | Налоговые условия операции и расчёт |
| Стоимость с НДС | 14 640 ₽ | 12 000 + 2 640 ₽ |
В примере единица измерения словами — «консультация». В реальном бланке отдельно проверьте применимый код и обозначение единицы измерения: не выбирайте произвольный код только потому, что он был в демонстрационной строке генератора.
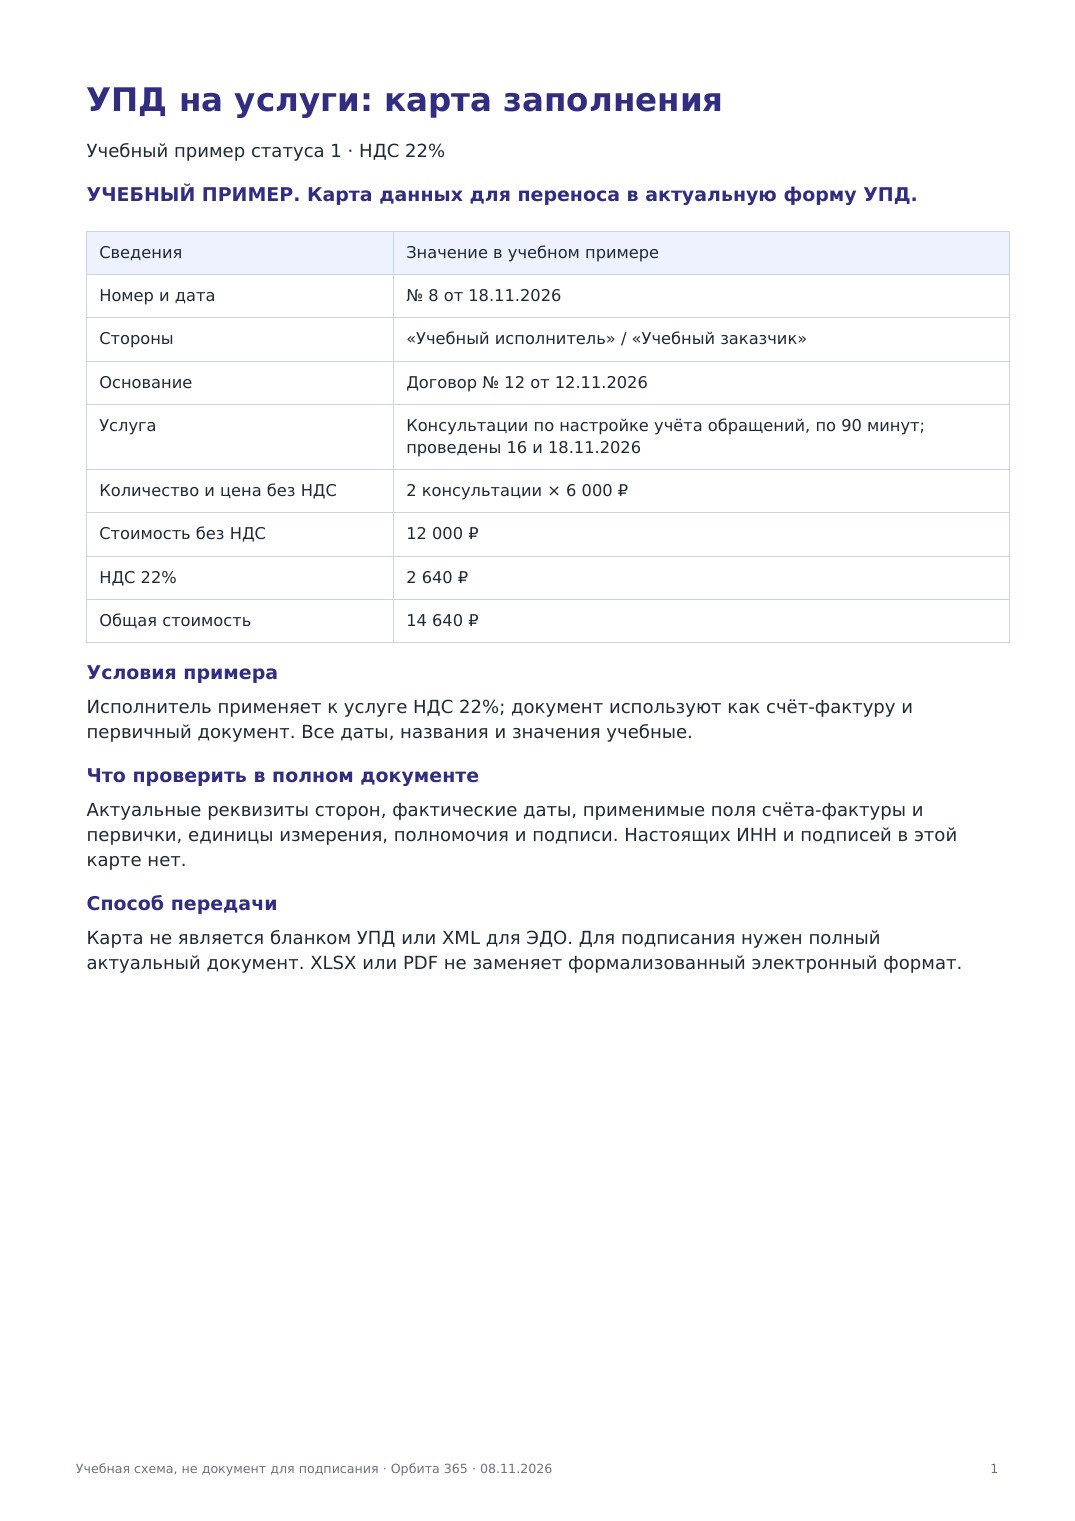
Скачать карту заполнения — PDF · Пример и заготовка проверки — TXT.
Это учебная карта сведений, а не УПД для подписания. В ней намеренно нет настоящих ИНН, адресов, банковских реквизитов и подписей. Она не заменяет полный актуальный бланк и не отправляется в ЭДО как формализованный документ.
Как проверить арифметику и цену
В этом примере цена одной консультации указана без НДС. Сначала считаем стоимость услуги: 2 × 6 000 = 12 000 ₽. Затем НДС: 12 000 × 22% = 2 640 ₽. Итого: 14 640 ₽.
Если в договоре записана общая цена 14 640 ₽ с НДС, нельзя ввести её как цену без налога и начислить сверху ещё 22%. Сопоставьте способ задания цены в договоре и в форме генератора.
Если налог уже входит в сумму, в этом примере его проверяют так: 14 640 × 22 / 122 = 2 640 ₽. Для нескольких строк сверяйте расчёт по каждой позиции и итог документа, включая округление до копеек.
ФНС указывает, что основная ставка НДС 22% применяется с 1 января 2026 года в материалах об изменениях налогов. Но ставка и обязанность начислять налог определяются вашей операцией. Старую ставку 20% не выбирают для новой услуги 2026 года только потому, что она осталась в сохранённом шаблоне.
Какие даты и подписи проверить
Сопоставьте дату составления, даты фактического оказания и принятия услуг. Не заменяйте одну дату другой автоматически: например, день подготовки файла не доказывает, когда состоялись консультации или когда их принял заказчик.
В соответствующих блоках документа указывают ответственных и уполномоченных подписантов. Одно лицо может выполнять несколько ролей, но это нужно установить, а не копировать одинаковые инициалы во все места. Для функции счёта-фактуры отдельно проверьте требования к подписанию.
Если документ подтверждает те же услуги, что и акт, согласуйте с учётом, какой именно комплект используется. Не создавайте две независимые записи об одной операции только ради одинаковых файлов. Разница между документами разобрана в обзоре первички.
Бумажный УПД и электронный формат — разные вещи
Файл Excel, распечатка и PDF сами по себе не являются формализованным XML-документом для обмена через ЭДО. Для такого обмена применяются утверждённый формат, нужная функция документа и электронные подписи.
ФНС объясняет, что с 1 января 2026 года прекращено действие прежних форматов электронной товарной накладной и акта; для соответствующего обмена предусмотрен формат УПД 5.03. При этом бумажные документы и возможность неформализованных электронных первичных документов не отменены. См. разъяснение ФНС и перечень утверждённых форматов.
Для УПД с функцией счёта-фактуры на бумаге нужна актуальная форма с применимыми реквизитами. Не считайте старый макет 2013 года автоматически достаточным. Если у операции есть аванс, исправление или другие особенности, сначала уточните необходимые сведения и порядок оформления с ответственным за учёт.
Как перенести сведения в генератор
В генераторе УПД заполните стороны, номер и дату, основание, описание услуг, количество, цену без налога и ставку. Для нашего расчёта: количество 2, цена 6 000 ₽ без НДС, ставка 22%. Ожидаемые итоги — 12 000 / 2 640 / 14 640 ₽.
Сервис позволяет подготовить таблицу, скачать XLSX и распечатать представление. После выгрузки проверьте даты, роли подписантов, полноту применимых реквизитов и соответствие нужной форме. Возможность выбрать 22% не заменяет проверку остальных требований. Для формализованного ЭДО нужен подходящий формат обмена, а не переименование XLSX или PDF.
При переносе из счёта проверьте данные ещё раз: согласованная цена может быть известна заранее, но факт и объём оказанных услуг подтверждаются отдельно. Не переносите остатки демонстрационных строк вместе с собственными услугами.
Проверка перед передачей заказчику
- Назначение документа соответствует операции, выбран правильный статус или функция.
- Стороны и основание проверены по актуальным материалам.
- Описание, количество и даты соответствуют фактически оказанным услугам.
- Цена введена в нужном виде — с налогом или без него; НДС и итог сверены.
- Заполнены применимые реквизиты, проверены полномочия подписантов.
- Формат подходит для способа передачи: бумага, неформализованный электронный документ или ЭДО.
- Сохранена согласованная версия; обнаруженные расхождения исправлены по принятому порядку.
При расхождениях в расчётах пригодится разбор акта сверки, а для отдельного акта — пример оформления оказанных услуг.
Проверку документа можно организовать в задаче: приложить проект, назначить ответственного и перечислить замечания в описании или обсуждении. Посмотрите демо Орбиты, а доступность модулей — на странице тарифов.
Источники и возможности сервиса проверены 8 ноября 2026 года. Пример ограничен обычной учебной операцией и не охватывает все налоговые режимы и специальные случаи.